
Am 7. September hörten wir eine Nachricht einer Mieterin auf unserem Anrufbeantworter ab. In einem unserer acht Reihenhäuser einer Wohnanlage in Unna stand Wasser hinter der Spülmaschine, und es war bereits ins darunterliegende Schlafzimmer gelaufen.
Verursacht ein Mieter leicht fahrlässig einen Wasserschaden, zahlt in der Regel die Wohngebäudeversicherung des Eigentümers. Der Grund: Durch seine Vorauszahlung auf die Betriebskosten zahlt der Mieter die Wohngebäudeversicherung mit. In unserem Fall kostete der Schaden rund 3.700 Euro brutto.
Wasserschaden durch Mieter: Was ist passiert?
Der Anschlussschlauch der Spülmaschine war defekt. Die Maschine gehört der Mieterin, sie ist nicht mitvermietet. Das Wasser lief aus der Küche im Obergeschoss durch den Boden in das darunterliegende Schlafzimmer.
Wie sind wir vorgegangen?
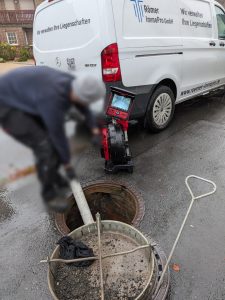
Leckortung
Den Schaden haben wir direkt der Wohngebäudeversicherung gemeldet. Sie hat die Leckortung sofort freigegeben, am Tag darauf war der Fachbetrieb vor Ort. Bericht, Video und Rechnung lagen am nächsten Tag vor: 270 Euro netto, 321,30 Euro brutto. Der Bericht benennt die Ursache eindeutig.
Danach haben wir die Mieterin gebeten, ihr Gerät zurückzubauen und fachgerecht neu anschließen zu lassen. Das Gerät ist ihr Eigentum, also auch ihre Aufgabe.
Das Problem mit zerstörungsfreien Feuchtemessungen
Übliche Feuchtemessgeräte erfassen nur die obersten Millimeter eines Bauteils. Ist diese Schicht feucht, ist es darunter meist noch feuchter. Das Wasser sickert nach unten und sammelt sich in Schüttung und Dämmung, während die Oberfläche zuerst abtrocknet. Ein trockener Wert an der Oberfläche sagt deshalb wenig.
Der Leckortungsbericht empfahl Rückbau, technische Bautrocknung und Wiederherstellung. Um das zu prüfen, haben wir eine kleine Bauteilöffnung in der Schlafzimmerdecke gemacht und darin gemessen. Das Holz war trocken, aber mürbe. Der Rückbau war nötig.
Erst die Freigabe, dann der Auftrag
Den Leckortungsbericht haben wir direkt an die Provinzial als Wohngebäudeversicherer weitergeleitet und zwei Angebote eingereicht:
- Rückbau: 1.121,00 Euro netto, 1.333,99 Euro brutto
- Technische Bautrocknung: 455,00 Euro netto, 541,45 Euro brutto
Die Versicherung gab beide Angebote telefonisch frei, am Tag darauf haben wir beauftragt. Wer vor der Freigabe beauftragt, riskiert, auf Positionen sitzenzubleiben, die der Versicherer anders bewertet. Rückbau, Trocknung und Wiederherstellung sind inzwischen abgeschlossen. Die Wiederherstellung kostete 1.500 Euro brutto.
Warum zahlt die Gebäudeversicherung, obwohl die Mieterin den Schaden verursacht hat?
Die Kosten der Gebäudeversicherung gehören zu den umlagefähigen Betriebskosten nach § 2 Nr. 13 BetrKV. Durch ihre Vorauszahlung auf die Betriebskosten zahlt die Mieterin die Wohngebäudeversicherung also mit.
Daraus hat der Bundesgerichtshof einen Regressverzicht des Versicherers abgeleitet (BGH, Urteil vom 8. November 2000, IV ZR 298/99, bestätigt am 13. September 2006, IV ZR 116/05): Verursacht der Mieter einen Schaden am Gebäude leicht fahrlässig, nimmt der Gebäudeversicherer keinen Rückgriff auf ihn. Das gilt auch dann, wenn der Mieter eine Haftpflichtversicherung hat.
Darf der Vermieter stattdessen die Mieterin zur Kasse bitten?
In aller Regel nein. Zahlt der Mieter durch seine Vorauszahlung auf die Betriebskosten die Wohngebäudeversicherung mit, muss der Vermieter die Versicherung in Anspruch nehmen und den Schaden beseitigen (BGH, Urteil vom 19. November 2014, VIII ZR 191/13). Offen gelassen hat das Gericht, ob das auch gilt, wenn die Inanspruchnahme den Versicherungsbeitrag erheblich verteuern würde.
Für den Eigentümer ist das selten ein Nachteil. Die Versicherung zahlt schneller und vollständiger als jeder Mieter. Ähnlich ist es bei einer Rohrverstopfung durch Mieter: Auch dort trägt der Mieter die Kosten in aller Regel nicht.
Holt sich die Versicherung das Geld von der Mieterin zurück?
Gegen die Mieterin selbst hat die Versicherung bei leichter Fahrlässigkeit keinen Rückgriff. Möglich ist ein anteiliger Ausgleich mit der Haftpflichtversicherung der Mieterin, nach den Regeln der Doppelversicherung (BGH, Urteil vom 18. Juni 2008, IV ZR 108/06).
Die Provinzial versucht diesen Regress. Sie hat uns aber mitgeteilt, dass ein Erfolg unwahrscheinlich ist. Für den Eigentümer spielt das keine Rolle. Sein Schaden ist reguliert.
Was bleibt bei der Mieterin, was beim Eigentümer?
| Position | Betrag | Trägt |
|---|---|---|
| Leckortung | ca. 270 Euro netto 321,30 Euro brutto | Versicherung |
| Rückbau Decke | ca. 1.120 Euro netto 1.333,99 Euro brutto | Versicherung |
| Technische Bautrocknung | ca. 455 Euro netto 541,45 Euro brutto | Versicherung |
| Wiederherstellung | ca. 1.260 Euro netto 1.500,00 Euro brutto | Versicherung |
| Rückbau und Neuanschluss Spülmaschine | – | Mieterin |
| Summe Versicherung | ca. 3.100 Euro netto 3.696,74 Euro brutto |
Der Versicherungsvertrag hat in diesem Fall keine Selbstbeteiligung. Der Aufwand bleibt beim Eigentümer, bei uns als seiner beauftragten Hausverwaltung: Leckortung beauftragen, messen, Angebote einholen, mit der Versicherung abstimmen, Handwerker koordinieren und am Ende prüfen, ob die Arbeiten ordnungsgemäß ausgeführt sind.
Was Eigentümer daraus mitnehmen sollten
- Die Gebäudeversicherung ist der richtige Weg. Verursacht ein Mieter einen Wasserschaden leicht fahrlässig, zahlt die Wohngebäudeversicherung. Durch seine Vorauszahlung auf die Betriebskosten zahlt der Mieter sie mit. Der Versicherer verzichtet deshalb auf den Rückgriff, und der Vermieter muss die Versicherung in Anspruch nehmen. Eine Forderung direkt gegen den Mieter scheitert in aller Regel.
- Feuchtemessungen von außen erfassen nur die oberste Schicht eines Bauteils. Die Geräte werden aufgesetzt und messen nur wenige Millimeter tief. Wasser, das von oben eindringt, sickert nach unten und sammelt sich in Schüttung, Dämmung und Holzbalken. Die Oberfläche trocknet dagegen zuerst ab. Zeigt sie noch Feuchte, ist es darunter meist deutlich feuchter. Zeigt sie keine, ist das Bauteil damit nicht automatisch trocken. Vor einem Rückbau oder einer Trocknung gehört deshalb im Zweifel eine kleine Bauteilöffnung dazu, mit einer Messung direkt im Bauteil. In unserem Fall zeigte sie trockenes, aber mürbes Holz. Damit war der Rückbau zusätzlich zur Empfehlung aus dem Leckortungsbericht noch einmal vor Ort technisch durch unseren Mitarbeiter bestätigt.
- Die Reihenfolge entscheidet, ob die Versicherung alles bezahlt. Schaden sofort melden, Leckortung freigeben lassen, Bericht und Angebote einreichen, erst nach der Freigabe beauftragen. So hat die Versicherung hier rund 3.700 Euro brutto vollständig übernommen.
Wie das in Ihrem Bestand aussehen kann, besprechen wir gerne in einem unverbindlichen Erstgespräch.